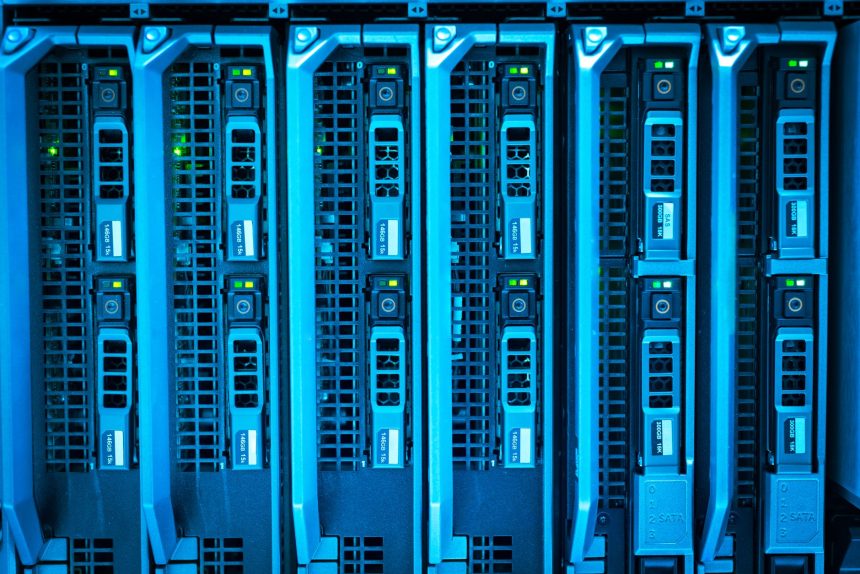
A Lei nº 15.504/2026 criou um regime especial de tributação para serviços de data center no Brasil. Sancionada em 15 de setembro e publicada em edição extra do Diário Oficial da União, a norma institui o Regime Especial de Tributação para Serviços de Datacenter, conhecido como Redata. O programa estabelece incentivos fiscais para a instalação, a modernização e a ampliação de centros de processamento de dados no país.
O objetivo é estimular investimentos em uma infraestrutura considerada estratégica para serviços digitais, como computação em nuvem, processamento de alto desempenho e aplicações de inteligência artificial. De acordo com o texto da Lei nº 15.504/2026, o regime alcança estruturas voltadas à armazenagem, ao processamento e à gestão de dados, conforme as condições previstas para habilitação.
Como funcionam os incentivos do Redata
Entre os mecanismos previstos está a suspensão de tributos na aquisição de máquinas, equipamentos e componentes destinados aos data centers. A aplicação do benefício, no entanto, depende do cumprimento das regras de habilitação e das demais exigências estabelecidas pela legislação. Assim, a sanção da lei não representa uma liberação automática dos incentivos para qualquer empresa ou empreendimento.
O regime foi desenhado para alcançar diferentes etapas da infraestrutura digital. Além de novos projetos, a legislação contempla a modernização e a ampliação de instalações existentes. A medida pode afetar empresas responsáveis por serviços de nuvem, processamento de dados e soluções computacionais de alta capacidade, além de fornecedores envolvidos na cadeia de equipamentos e componentes.
Segundo o Ministério do Desenvolvimento, Indústria, Comércio e Serviços, o programa também está associado ao fortalecimento da soberania digital brasileira. A ideia é ampliar a capacidade de processamento e armazenamento de dados em território nacional, reduzindo a dependência de estruturas localizadas fora do país e criando condições para o desenvolvimento de tecnologias digitais.
Contrapartidas incluem inovação e processamento no país
Os incentivos fiscais estão condicionados a compromissos por parte das empresas beneficiárias. Entre as contrapartidas previstas estão investimentos em pesquisa, desenvolvimento e inovação, além do processamento de dados no território brasileiro. A lei também busca estimular a formação de cadeias produtivas relacionadas à economia digital.
Esse desenho diferencia o Redata de uma política baseada apenas na redução de tributos. Para utilizar os benefícios, os empreendimentos deverão atender aos critérios definidos no regime e cumprir as obrigações associadas à política tecnológica. A intenção é vincular a expansão dos data centers a resultados considerados estratégicos para a indústria, a inovação e a infraestrutura digital brasileira.
Outro eixo da legislação é a sustentabilidade. A pauta oficial do programa inclui exigências e compromissos relacionados ao uso responsável de recursos, embora parte dos critérios técnicos ainda dependa de regulamentação. As regras complementares deverão detalhar como as empresas serão habilitadas e quais condições precisarão cumprir para acessar os incentivos.
Lei prevê estímulo à desconcentração regional
O Redata também estabelece condições diferenciadas para projetos instalados nas regiões Norte, Nordeste e Centro-Oeste, além de áreas atendidas por agências de desenvolvimento regional. A previsão busca estimular uma distribuição mais ampla dos investimentos em infraestrutura digital e reduzir a concentração de data centers no eixo mais desenvolvido do país.
Na prática, a política conecta a expansão da capacidade computacional a uma agenda de desenvolvimento regional. A instalação de centros de processamento de dados exige infraestrutura de energia, conectividade e serviços especializados, o que pode ampliar a relevância econômica de localidades fora dos principais polos tecnológicos. A lei, contudo, não representa garantia de que projetos serão instalados em regiões específicas.
Renúncia fiscal e próximos passos
Estimativa divulgada pelo Senado Federal indica que a renúncia tributária poderá chegar a aproximadamente R$ 5,2 bilhões em 2026. Para cada um dos dois anos seguintes, a previsão apresentada é de cerca de R$ 1 bilhão. Os valores são estimativas relacionadas à implementação do regime e não correspondem a investimentos privados já confirmados.
A dimensão fiscal do programa coloca em evidência a necessidade de acompanhar seus resultados. Entre os pontos de interesse estão a efetiva atração de novos projetos, o cumprimento das contrapartidas tecnológicas, a distribuição regional dos empreendimentos e os efeitos sobre a capacidade brasileira de armazenar e processar dados.
Conforme informou a Agência Brasil, a implementação ainda dependerá de regulamentação. Os atos complementares deverão definir critérios técnicos, procedimentos de habilitação e condições para que as empresas possam utilizar efetivamente os benefícios fiscais. Até que essas etapas sejam concluídas, a lei estabelece a estrutura geral do Redata, mas não encerra a regulamentação necessária para sua execução.